


日本盈利模式变了:不靠出口靠投资
2019/02/11

这一趋势符合美国经济学者查尔斯·P·金德尔伯格(Charles P.Kindleberger)等人倡导的国际收支的阶段性变化假说。该假说把一个国家的经济像人的一生那样划分为6个阶段。第5阶段“成熟的债权国”是指竞争力已过顶峰,贸易收支恶化,但能通过投资的收益确保经常项目盈余。
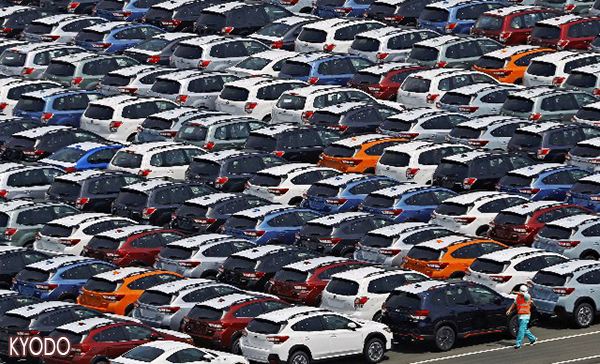 |
| 等待向北美市场出口的日本汽车(日本东扇岛的物流中心,KYODO) |
日本迈向少子老龄化,从长期来看,国内的储蓄将日渐减少。如果无法保持出口竞争力,经常项目盈余也将减少,存在迟早转为逆差的可能性。这就是最后的第6阶段。
瑞穗证券的末广彻表示,很多经济学家认为“(日本的)投资收益明显稳定在20万亿日元规模,很难想象今后10~20年左右出现经常项目逆差”。不过,由于老龄化稳步加剧,如果不提高生产效率和竞争力,日本经常项目转为逆差的风险将逐渐提高。
在2019年6月的G20峰会之前,对于担任主席国的日本来说,消除经常项目收支的不均衡也将成为议题。美国政府把焦点对准贸易,正试图消除贸易不均衡。不过,日本的经常项目盈余大部分来自投资收益,如果要作出改变,只能关闭美国的工厂或出售美国国债,这不符合美国的利益。
不仅是日本,经常项目收支受贸易以外因素左右的方面也很突出。美国在经常项目逆差的背后存在储蓄不足的问题。日本打算在G20峰会上共享这种问题意识,有可能对美国的贸易保护主义加以牵制。
版权声明:日本经济新闻社版权所有,未经授权不得转载或部分复制,违者必究。

报道评论
- 日经中文网公众平台上线!
请扫描二维码,马上关注!


HotNews
金融市场
| 日经225指数 | 62693.16 | -214.68 | 10/23 | close |
| 日经亚洲300i | 2913.71 | 0.15 | 10/23 | 18:13 |
| 美元/日元 | 156.73 | -0.49 | 10/23 | 18:08 |
| 美元/人民元 | 6.6718 | -0.0036 | 10/23 | 10:03 |
| 道琼斯指数 | 52867.98 | 11.89 | 10/22 | close |
| 富时100 | 10678.390 | -46.640 | 10/23 | 09:58 |
| 上海综合 | 3690.4753 | 32.4497 | 10/23 | close |
| 恒生指数 | 23093.37 | 158.69 | 10/23 | close |
| 纽约黄金 | 4042.8 | -87.7 | 10/22 | close |